
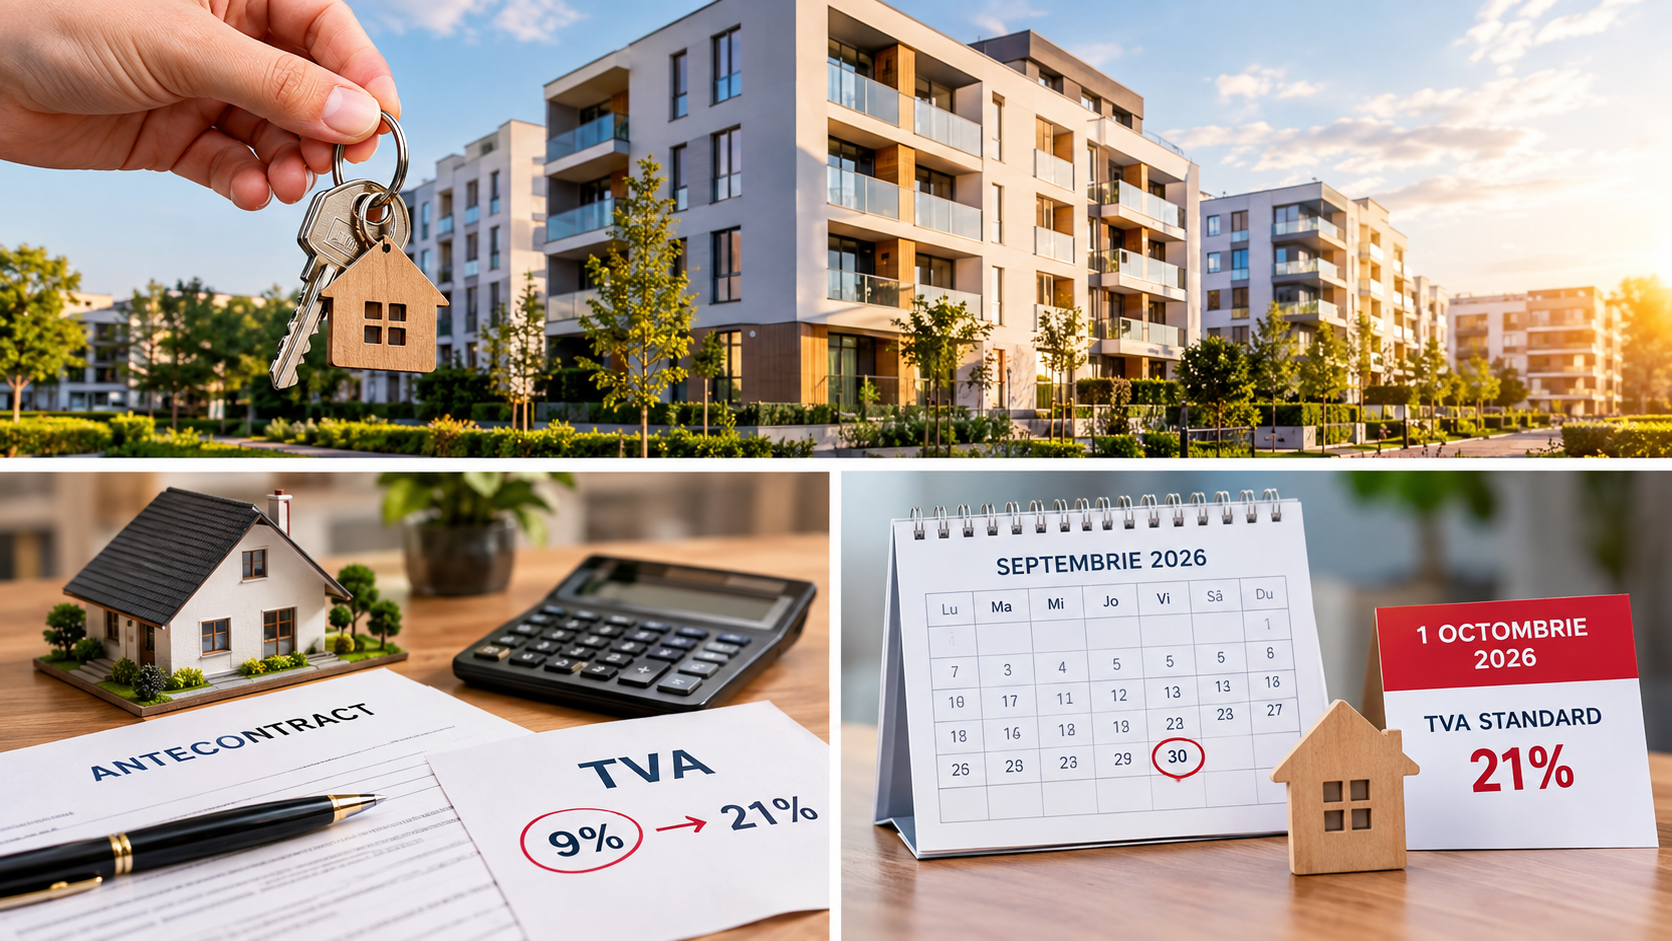
Regimul tranzitoriu care le-a permis unor persoane fizice să cumpere o locuință cu TVA de 9% a ajuns la final la 30 septembrie 2026. Începând cu 1 octombrie, pentru locuințele care nu au fost livrate până la această dată, se aplică, în principiu, cota standard de TVA de 21%. Schimbarea este importantă inclusiv pentru cumpărătorii care au semnat deja un antecontract sau au plătit un avans. Explicația constă în faptul că aceste operațiuni nu sunt suficiente, în sine, pentru păstrarea cotei reduse. Elementul esențial este dat de momentul livrării imobilului și condițiile prevăzute de regimul fiscal.
În ce situație se aplica regula TVA-ului de 9% la achiziția de locuințe
Termenul inițial pentru aplicarea facilității de de 9% în cazul TVA-ului la cumpărarea de locuințe a fost stabilit pentru data de 31 iulie 2026. Perioada a fost ulterior prelungită până la 30 septembrie, după atacul informatic care a afectat în luna iulie sistemele ANCPI. Atacul la care facem referire a complicat efectuarea operațiunilor cadastrale necesare pentru încheierea unor tranzacții. ANCPI a repornit e-Terra etapizat începând cu 11 august. Numai între 11 și 19 august au fost înregistrate 329.476 de cereri la nivelul oficiilor de cadastru. Dintre aceastea 279.242 au fost soluționate. Instituția a explicat că volumul mare a fost determinat în principal de solicitările acumulate în perioada în care aplicația nu a fost disponibilă.
Cota de 9% nu s-a aplicat automat tuturor locuințelor și tuturor cumpărătorilor. Pentru accesarea facilității au trebuit îndeplinite simultan mai multe condiții. Locuința trebuia să aibă cel mult 120 de metri pătrați utili, fără anexele gospodărești. În ceea ce privește valoarea locuinței și, cumulat, a terenului, aceasta nu putea depăși 600.000 de lei, fără TVA. Cumpărătorul trebuia să fie persoană fizică și să nu mai fi achiziționat o locuință cu TVA redusă începând cu 1 ianuarie 2023. Regimul a inclus și condiții legate de data actului pentru plata avansului, valoarea avansului în anumite situații și termenul efectiv de livrare.
Antecontractul nu păstrează automat cota de 9%
Una dintre problemele importante pentru cumpărătorii aflați în tranzacții începute anterior este diferența dintre antecontract și livrarea efectivă a locuinței. Plata unui avans sau semnarea unei promisiuni de vânzare nu înseamnă automat că TVA rămâne 9% dacă imobilul este livrat după expirarea perioadei tranzitorii. În cazul obișnuit, momentul relevant este cel în care cumpărătorul dobândește dreptul de a dispune de imobil ca un proprietar, asociat contractului final de vânzare-cumpărare. Dacă livrarea are loc după termen, TVA trebuie regularizată potrivit cotei aplicabile la acel moment.
Cu 72.000 de lei mai mult!
Impactul financiar este evident la analiza limitei maxime de 600.000 de lei fără TVA prevăzută pentru locuințele eligibile. Cu TVA de 9%, taxa este de 54.000 de lei, iar valoarea totală ajunge la 654.000 de lei. La TVA de 21%, taxa crește la 126.000 de lei, iar totalul ajunge la 726.000 de lei. Diferența dintre cele două variante este de 72.000 de lei. Această sumă reprezintă diferența de taxă la valoarea maximă menționată. Nu înseamnă, însă, că fiecare cumpărător va suporta automat această majorare. Suma efectivă depinde de prețul locuinței și de condițiile contractuale.
Pentru persoanele care au semnat deja un antecontract, formularea documentului poate deveni esențială. Dacă prețul a fost stabilit fără TVA, iar taxa se adaugă separat, creșterea cotei poate conduce la o sumă suplimentară achitată de cumpărător. Dacă documentul prevede un preț final cu TVA inclusă, situația trebuie analizată prin raportare la clauzele exacte ale contractului. De aceea, simpla menționare a unui preț în antecontract nu este suficientă pentru a determina cine suportă diferența. În cazul unei tranzacții aflate încă în derulare, documentele trebuie verificate înainte de semnarea contractului final.
În ce situație se poate cere restituirea diferenței
Reglementarea a prevăzut o soluție pentru persoanele care au finalizat achiziția după expirarea termenului inițial de 31 iulie, dar înainte de intrarea în vigoare a prelungirii. Cumpărătorii care au plătit TVA de 21% în perioada respectivă pot solicita restituirea diferenței până la nivelul cotei de 9%, dacă îndeplineau toate condițiile pentru aplicarea facilității. Cererile pot fi depuse începând cu 1 octombrie, conform procedurii stabilite prin ordin al președintelui ANAF. Dacă aceeași persoană a cumpărat mai multe locuințe în intervalul respectiv, restituirea poate viza una singură, în condițiile prevăzute de lege.
Ce trebuie verificat într-o tranzacție după atacul informatic asupra ANCPI
Incidentul informatic din 14 iulie a avut efecte asupra circuitului administrativ necesar tranzacțiilor imobiliare. Indisponibilitatea e-Terra a îngreunat operațiunile de cadastru și publicitate imobiliară, iar acest lucru a apărut cu puțin timp înainte de termenul inițial pentru TVA redusă. ANCPI a comunicat ulterior că bazele de date tehnice și juridice nu au fost afectate și că aplicațiile au fost reconstruite și repornite etapizat. Instituția a mutat e-Terra în Cloudul Guvernamental, cu sprijin tehnic, iar funcționarea a fost reluată după efectuarea verificărilor necesare.
Pentru cumpărătorii care au încă o tranzacție în desfășurare, cele mai importante elemente sunt data livrării, eligibilitatea pentru regimul tranzitoriu și formularea exactă a antecontractului. Trebuie verificat dacă prețul este exprimat fără TVA sau dacă reprezintă o sumă finală cu TVA inclusă. Este important de stabilit și ce prevederi există pentru situația în care cota fiscală se modifică. În plus, cumpărătorul trebuie să se asigure că toate condițiile pentru aplicarea cotei reduse au fost îndeplinite. Într-o situație în care există o diferență importantă de plată, documentele pot fi analizate împreună cu notarul. Prezența unui specialist fiscal este luată în calcul în funcție de complexitatea cazului.
Ce se schimbă de la 1 octombrie
Pentru locuințele care nu au fost livrate până la 30 septembrie, regimul tranzitoriu al cotei de 9% s-a încheiat. Regula generală este aplicarea cotei standard de 21%, în timp ce anumite persoane care au cumpărat în perioada dintre expirarea termenului inițial și intrarea în vigoare a prelungirii pot solicita restituirea diferenței, dacă îndeplinesc condițiile legale. Pentru cei care au tranzacții în curs, data livrării și clauzele contractuale sunt acum esențiale. Diferența de TVA poate fi redusă la o simplă modificare procentuală în documente, dar la valoarea unei locuințe efectul asupra bugetului poate fi de ordinul zecilor de mii de lei.